
 微信公众号

2026年7月,中国跨境财富管理领域经历了一场前所未有的监管风暴。短短一个月内,三部重磅法规密集落地——7月1日施行的国务院令第837号《国务院关于对外投资的规定》、7月24日发布的财政部、税务总局公告2026年第21号《关于离岸信托个人所得税有关事项的公告》及其配套征管文件,以及7月31日公布的国务院令第841号《国务院关于出境入境管理的规定》。
三部法规分别从“投资行为”“收益纳税”和“人员流动”三个维度,构建起一个覆盖资产、收益与身份的全链条监管闭环。过去依托离岸架构隐匿资产、递延纳税的操作路径正在被全面封堵。
在这一背景下,财富管理、海外资产架构与税务筹划的逻辑正面临根本性重构,而纳闽公司作为兼具税务效率与合规稳定性的“中岸”选项,正在进入越来越多高净值人士和专业机构的视野。
在离岸信托税务优势大幅削弱、传统纯避税地面临国际税收标准持续施压的背景下,兼具税务效率与合规透明度的“中岸”司法辖区正在受到更多关注。马来西亚纳闽(Labuan)正是其中的代表性选项。
纳闽的基本定位。
纳闽是马来西亚联邦直辖区,自1990年起被定位为国际金融中心。与BVI、开曼等纯避税地不同,纳闽的监管框架由马来西亚中央银行与纳闽金融服务管理局(Labuan FSA)统一制定,属于监管完善、合规度较高的选项。
纳闽已于2024年正式从欧盟“税务不合作清单”中移除,进一步提升了其国际合规形象。
OECD白名单成员:它严格遵守经济合作与发展组织(OECD)的监管要求,被列入"白名单"司法管辖区。这与传统的"避税天堂"截然不同。
二、纳闽的核心优势
1. 极具竞争力的税务优惠
纳闽实体的税务待遇取决于其实际从事的活动性质、收入来源以及是否满足经济实质要求:按净利润的3%缴纳企业所得税——适用于贸易类业务;
涵盖银行、保险、贸易、管理、咨询及其他经营性业务。满足经济实质要求的实体,按经审计净利润的3% 缴纳所得税。
纳闽非贸易活动——满足实质要求的非贸易活动利润不课税(0%)。
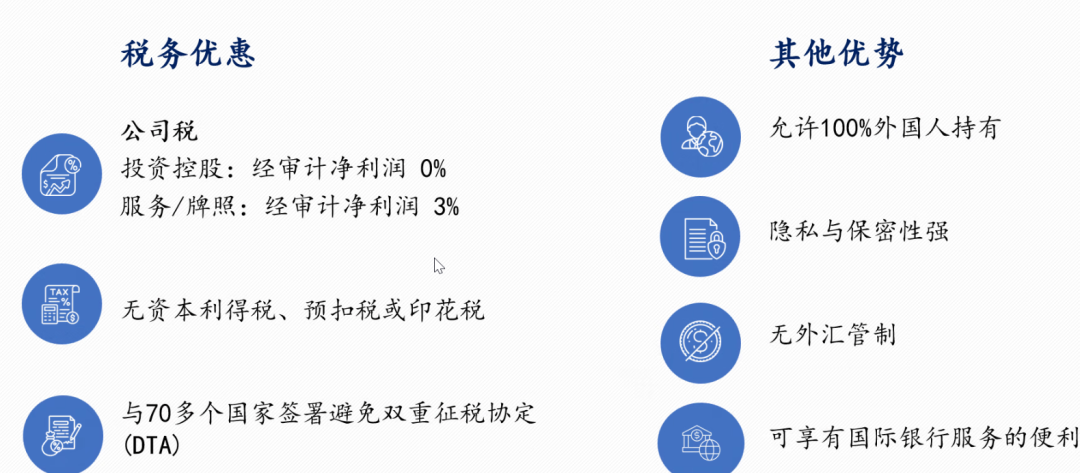
此外,纳闽没有预提税、资本利得税、印花税与继承税,股息分红也无需在纳闽缴税。纳闽公司向非税务居民或其他纳闽公司支付的股息、版权费、利息、技术或管理费等,均豁免预扣税。外籍董事获取的董事费也豁免缴纳个人所得税。
2026年新增激励:大宗商品交易付款豁免
马来西亚政府近期颁布《2026年所得税(纳闽公司)(豁免)令》[P.U.(A) 147/2026],针对马来西亚居民在特定交易计划下向从事全球交易激励计划下合格活动的纳闽公司付款,提供2026课税年度至2030年的税务豁免。该措施旨在支持马来西亚成为国际大宗商品交易领先中心。
2. 广泛的税收协定网络
马来西亚与中国、香港、新加坡等超过70个国家签订了避免双重征税协定,合规运营的纳闽公司可以享受协定优惠待遇——这一点比BVI、开曼等纯避税地更具优势。
3. 无外汇管制与外资限制
纳闽公司不受马来西亚外汇管制和外资股权的约束限制,可以方便地开立多币种离岸账户,接受美元、人民币、新加坡元等多种货币结算,资金可以自由汇进汇出。
4. 银行开户相对便利
马来亚银行、CIMB、RHB等本地银行均接受合规的纳闽公司开户,可开设多币种账户,对真实贸易背景要求明确,资金调拨速度快。
三、经济实质要求——与纯离岸地的关键区别
纳闽近年持续加强监管,与传统纯离岸地的最大区别在于必须满足经济实质要求。
纳闽公司须根据其业务活动类型,在纳闽满足以下条件:
足够数量的全职员工在纳闽从事相关活动;
适当的年度运营支出在纳闽产生;
管理与控制位于纳闽——董事会议应在纳闽举行,重大决策在纳闽做出。
不同公司类型有不同的经济实质要求。
未满足实质要求的后果:在该评税年度内,纳闽业务活动所得将按24%(马来西亚一般公司所得税率)课税。
这一要求虽然增加了运营成本,但也使纳闽区别于传统的空壳离岸公司,更符合国际税收透明度标准。
四、纳闽公司的应用场景
1. 跨境控股架构
纳闽公司常作为中间控股层持有印尼、越南、泰国等地的项目——分红回流到纳闽层面只需缴纳极低税率,再通过分红或贷款形式回到母公司。
2. 国际贸易与采购中心
从事大宗商品贸易、跨境电商的企业,可将纳闽公司作为区域采购和分销中心:与东盟供应商签订采购合同,再转售给中国或其他国家买方,合同签订、资金结算与利润沉淀在纳闽完成,贸易利润按3%优惠税率征税。
3. 家族财富管理
纳闽提供门类齐全的财富管理工具,适用于世袭继承、遗产管理或财富保全。纳闽基金会广泛用于私人财富管理、跨境资产保护、家族继承规划、慈善公益等场景。纳闽基金会兼具公司和信托的部分特征,通常不设股东,而由理事会管理,常被用作家族财富传承的顶层实体。
4. 配套海外身份配置
纳闽公司还可配套马来西亚第二家园(MM2H)或PVP高级签证项目,股东通过投资可获得马来西亚长期居留权,兼顾企业税务筹划和家族成员海外身份配置。
五、注册流程与注意事项
注册纳闽公司必须通过纳闽持牌信托公司或注册代理提交申请,企业不能直接向Labuan FSA递交材料。
注册所需材料包括:拟用公司名称、股东与董事身份证明、地址证明、银行资信证明、资金来源说明以及商业性质描述等。
注册流程通常需要7至14个工作日,完成后可获得公司注册证书、章程、股东与董事名册等文件。
纳闽公司要求至少一名董事,董事可为任何国籍居民,但申请银行账户时通常会要求提供董事个人履历与资金来源证明。
年度合规义务:纳闽公司每年须提交经审计的财务报表;自2025课税年度起,适用自我评估制度(SAS),须通过电子方式提交Form LE1。
六、结语
纳闽并非适合所有人——它更适合已经有一定东南亚业务规模、希望搭建规范化区域控股和财资平台的企业或个人。其经济实质要求意味着必须投入真实的运营成本,而非简单的壳公司注册。但在合规时代,这恰恰是纳闽区别于传统避税地的核心竞争力所在。
相关阅读:
国务院841号令:9月15日起施行出入境新规,这些变化与我们息息相关!
END