
 微信公众号

迪拜地处欧、亚、非三大洲的十字路口,8小时飞行圈可覆盖全球约三分之二的人口。这里不仅是阿里巴巴、腾讯、华为等中国巨头的区域总部所在地,更是无数中小企业走向中东的黄金跳板。
2023年6月1日,阿联酋《联邦法令第47/2022号》正式生效,阿联酋历史上第一次摘掉“零税国”的招牌。三年后的今天,迪拜的税收制度已经形成了一套复杂但清晰的规则体系。
本文将为你全面梳理2026年迪拜公司注册的最新政策、税务要点,并重点解析为什么美丹自贸区(Meydan Free Zone)是最适合中国企业的离岸注册选择。
一、外国人在迪拜注册公司,主要走四条路:
1. 本土公司(Mainland)
2. 自贸区公司(Free Zone Company)
迪拜有超30个自贸区,由各自贸区管理局单独发牌照。
主流热门普通自贸区(企业注册最常用):
DMCC做黄金、大宗商品和贸易
JAFZA做物流、仓储、制造
DIC和DSO做科技、互联网、传媒、IT、广告
IFZA和Meydan做低成本起步。
3. 金融自贸区(DIFC)
实行英式普通法体系,独立金融监管DFSA(迪拜金融服务管理局),专门做资管、基金、家族办公室、投行、加密金融、跨境控股SPV等。
税务待遇和普通自贸区一样,合资格收入可以拿0%税率。
注:只有DIFC能申请正规全品类金融牌照,其他普通自贸区没有独立金融监管机构,不能发放持牌金融资质。
4. 离岸公司(Offshore Company)
只能持股和做国际贸易,拿不到阿联酋居留签证,也不能在阿联酋境内做生意。税务上一般不在阿联酋企业所得税范围内。
二、迪拜税务政策全解析
(1)企业所得税
迪拜作为阿拉伯联合酋长国(UAE)的七个酋长国之一,其税务框架由联邦法律统一制定,迪拜本地在此基础上实施特定的地方性收费。
长期以来,迪拜以“免税天堂”著称,但自2023年起,阿联酋正式引入联邦企业所得税,标志着迪拜税务体系进入了一个全新的阶段。总体而言,迪拜的税负在全球范围内仍处于较低水平。
自2023年6月1日起正式实施联邦企业所得税制度,税率结构如下:
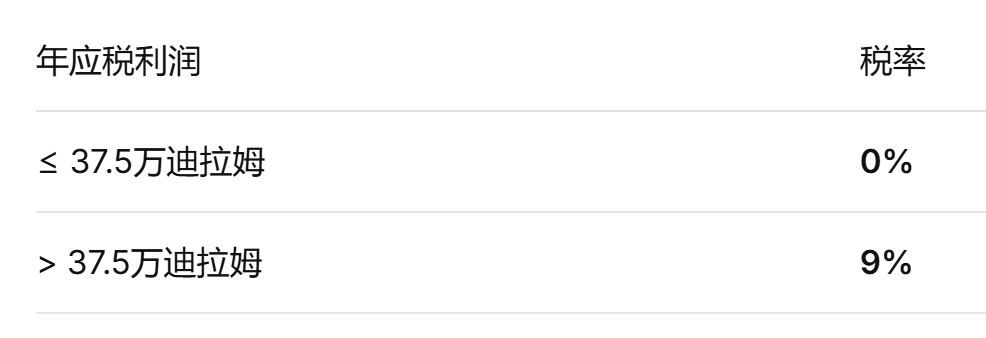
37.5万迪拉姆的起征点实质上是为中小企业提供了一定的税收豁免空间。需要注意的是,该门槛是指应税利润而非营业收入。
(2)自贸区(Free Zone)税务优惠
很多企业选择自贸区,核心原因就是有机会享受0%企业所得税。
阿联酋境内设有超过45个自贸区,长期以来以0%企业所得税吸引全球投资者。2023年企业所得税法实施后,自贸区的0%税率不再是自动获得的优惠,企业必须符合 “合格自贸区企业”(Qualifying Free Zone Person, QFZP) 的资格条件
要成为QFZP,需要满足以下核心条件:
在自贸区保持足够的经济实质:在自贸区内拥有实际办公场所、与业务规模匹配的全职员工、合理的本地运营支出;
从事合格活动:收入需来自制造业、物流与配送、控股公司活动、出口导向服务等合格活动清单中的业务;
合格收入(Qualifying Income) :0%税率仅适用于合格收入,而非公司全部利润;
De Minimis阈值:非合格收入不得超过总收入的5%,或不超过500万迪拉姆,两者取低。
年度审计财务报表:所有QFZP企业无论规模大小均须提交经审计的符合IFRS标准的财报。
⚠️ 风险提示:一旦不符合上述条件,不仅当年要按9%缴纳企业所得税,还会失去QFZP资格,未来连续四个纳税年度也将失去0%税率资格,按9%征税。一个错误,造成五年税负。
除此之外,还需遵守转让定价及相关监管要求。
什么是非合格收入?
“非合格收入”是与“合格收入”相对的概念。主要包括:
来自“除外活动”的收入:指那些被明确列为不能享受0%税率的业务,例如与个人消费者的交易、受监管的银行/保险活动、知识产权 exploitation、以及部分不动产交易等。
与非自贸区公司的非合规交易:如果你的交易对手不是自贸区公司,且该交易不属于法定的“合格活动”清单,由此产生的收入就属于“非合格收入”
(3)大集团还要多算一层
OECD2.0全球最低税率15%,对大型跨国企业集团(全球年收入超过7.5亿欧元)产生影响。
阿联酋已通过内阁决定实施合格国内最低补足税(QDMTT),从2025年1月1日后的财年生效。对于达到门槛的集团,0%的自贸区优惠可能被集团层面的补足税覆盖。
简单说:注册结构要在集团层面建模之后再做决定,不是自贸区就一定最优。
本土公司就简单了——不管什么收入,超过37.5万迪拉姆的部分统一9%,没有分类争议。
(4)中小企业税收减免(本土公司)
对于年收入不超过300万迪拉姆的小型企业,可以选择适用“小型企业减免”政策,在该纳税期内被视为零应税收入。这一过渡性措施有效期至2026年12月31日。
(5)其他税务和减免政策
1)个人所得税:0%(阿联酋目前不征收个人所得税,雇员无需就工资收入缴纳任何地方税。同时,阿联酋也没有资本利得税、遗产税、印花税)
2)增值税:
阿联酋于2018年引入增值税,一般税率为5%,适用于大多数商品和服务的供应及进口。
零税率与免税: 部分商品和服务适用0%税率或免税,包括:货物和服务出口(至非海湾合作委员会国家)、国际运输、原油和天然气供应、首次住宅房地产供应、部分医疗和教育服务、部分金融服务以及后续住宅房地产供应
注册门槛:
强制注册门槛:年营业额37.5万迪拉姆
自愿注册门槛:年营业额18.75万迪拉姆
2026年重要变化:
自2026年1月1日起,对超额进项增值税的退税或抵扣设置五年时限。
自2026年6月1日起,迪拜Salik toll(道路通行费)和公共停车场服务开始征收5%的增值税
3)消费税(Excise Tax)
消费税适用于对健康或环境有害的商品。主要应税商品包括:
能量饮料:按应税价格的100% 征收
含糖饮料:自2026年1月1日起,采用分级容积模型计算,含糖量≥8g/100ml的饮料按每升1.09迪拉姆征税。
4)关税(Customs Duties)
阿联酋是海湾合作委员会(GCC)关税同盟成员。大部分进口商品按到岸价(CIF)征收5% 的关税。部分商品适用特殊税率:
钢筋和钢卷:10%(有效期至2026年10月)
烟草制品:50%-100%
部分商品可适用反倾销税
个人旅客可携带价值不超过3,000迪拉姆的礼品免税入境
5)迪拜地方性收费
除联邦税种外,迪拜还征收一些地方性费用:
外国银行分行:20%的所得税(联邦企业所得税可从该税率中扣除)
房产转让费:迪拜土地局收取4%的注册费
旅游迪拉姆:酒店住宿按晚收取
市政住房费:按租金的5%征收
值得注意的是,迪拜不征收年度房产持有税,房产出租收入和转售收益也不征收资本利得税。
6)2026年税务程序重要更新
自2026年1月1日起,阿联酋对《税务程序法》进行了重要修订:
税务审计权限扩大,退税程序得到明确
预约定价协议引入新的服务费
纸质税务证书全面淘汰,转为免费数字版本
对年收入超过5,000万迪拉姆的应税人,明确要求提供经审计的财务报表
三、D33新政:两个不能忽略的变化
2023年初启动的迪拜经济议程D33,目标到2033年将迪拜经济总量翻番,吸引超过6,500亿迪拉姆FDI(外国直接投资)。
变化一:自贸区企业可进军大陆市场(迪拜本土)
根据2025年3月3日正式颁布并立即生效的执行委员会第11/2025号决议:自贸区注册的企业现在可以扩展到迪拜大陆运营。但需从迪拜经济和旅游部(DET)获得必要的执照和许可。
在决议生效前已在大陆运营的自贸区企业,有一年时间(即到2026年3月3日)来调整其运营以符合新规定。
这意味着自贸区公司不再需要第三方分销商或本地代理来接触本土客户。但需要注意:直接向大陆销售的收入,通常需缴纳9%企业所得税。
变化二:迪拜统一执照DUL(全迪拜通用的企业数字身份ID)
一张执照可以在迪拜各经济区获得统一商业身份,不用在自由区和大陆之间来回换牌照。
四、为什么美丹自贸区最适合中国企业做离岸?
在迪拜众多自贸区中,美丹自贸区(Meydan Free Zone)凭借其独特优势,正成为中国企业出海迪拜的优选载体。
1. 成本优势突出
美丹自贸区的标准数字贸易执照起价仅12,500迪拉姆/年(约合人民币2.5万元起)。含1个签证的全包费用约为19,000-20,000迪拉姆。与DMCC等高端自贸区(最高可超过50,000迪拉姆)相比,美丹具有显著的成本优势。
2. 注册门槛极低
美丹自贸区不强制缴纳注册资本,不强制租赁实体办公室,大部分业务类型仅需护照复印件和申请表即可启动注册——无需商业计划书、无需银行推荐信、无需最低资本存款。
适合不想租办公室,只想要注册公司和银行账户的客户。
3. 全数字化远程注册
整个注册流程100%在线完成,无需亲自前往迪拜。对于中国企业来说,这意味着你可以在国内完成全部注册手续,拿到执照后再安排后续事宜。
4. 经营范围灵活
美丹自贸区允许一张执照涵盖最多3项经营活动,无需额外收费。覆盖2,500+种业务活动,包括电商、科技、控股、咨询、境外贸易、媒体、IT等。
5. 签证配额灵活
从0签证到6个以上签证,可根据业务需求灵活选择套餐
6. 税务优势明显
符合条件的QFZP企业可享受0%企业所得税(合格收入部分)。此外,自贸区公司还享受进出口零关税政策
写在最后
只服务海外客户?自贸区+QFZP=0% ——但必须满足实质、合规收入、审计等全部条件
要深耕本地市场?大陆公司=9% ——简单直接,没有分类争议
是大集团?先在集团层面建模——全球最低税可能覆盖自贸区优惠
自贸区想偶尔做点本地生意?盯紧5%/500万迪拉姆的最低限度阈值——超过了就失去全部优惠。
在迪拜注册公司,欢迎随时咨询。
END